Obras Por Impuestos En Colombia
¿Qué son las Obras por Impuestos en Colombia?
El mecanismo de Obras por Impuestos es un instrumento de pago de obligaciones tributarias e inversión social que permite a los contribuyentes del impuesto sobre la renta y complementarios destinar hasta el 50% de su impuesto a cargo a la ejecución directa de proyectos de inversión pública de alto impacto social en los municipios y zonas más vulnerables de Colombia.
Se encuentra fundamentado legalmente en dos marcos normativos principales: la Opción Fiducia (artículo 238 de la Ley 1819 de 2016 y Decreto 1625 de 2016) y la Opción Convenio (artículo 800-1 del Estatuto Tributario, adicionado por la Ley 2010 de 2019). Este esquema transforma el pago de impuestos en obras tangibles que aceleran el desarrollo regional y reducen la brecha de infraestructura socioeconómica.
¿Cómo funcionan las Obras por Impuestos?
El mecanismo opera a través de la oferta pública de proyectos viabilizados e inscritos en el Banco de Proyectos de Obras por Impuestos, administrado por la Agencia de Renovación del Territorio (ART) y soportado en la Plataforma Integrada de Inversión Pública (PIIP) del Departamento Nacional de Planeación (DNP).
El ciclo operativo comprende cuatro etapas fundamentales:
Etapa 1
Conformación del Banco de Proyectos
Los proyectos son formulados por entidades públicas o contribuyentes a través de la MGA Web. Pasan por tres filtros: revisión de requisitos habilitantes ante la ART (3 días hábiles), viabilidad sectorial ante la Entidad Nacional Competente – ENC (15 días hábiles) y viabilidad definitiva registro a cargo del DNP (10 días hábiles).
Etapa 2
Solicitud de Vinculación y Asignación de Cupo CONFIS
Tras la publicación del Banco de Proyectos, las empresas postulan sus solicitudes de vinculación (Fiducia) o manifestaciones de interés (Convenio). La ART aprueba la asignación con sujeción al cupo presupuestal aprobado por el Consejo Superior de Política Económica y Fiscal (CONFIS).
Etapa 3
Preparación para la Ejecución
Se perfecciona la resolución o convenio, se constituye el contrato de fiducia mercantil o patrimonio autónomo, se contrata la gerencia y la interventoría técnica independiente, se constituyen las pólizas de garantía y se suscribe el Acta de Inicio.
Etapa 4
Ejecución, Entrega y Cierre Tributario
La gerencia reporta mensualmente avances físico-financieros en la PIIP durante los primeros 5 días hábiles de cada mes. Al finalizar la obra, se entrega formalmente a la ENC y a la entidad territorial beneficiaria. Una vez certificado el recibo a satisfacción, la DIAN expide el acto de extinción tributaria (Fiducia) o entrega los Títulos para la Renovación del Territorio – TRT (Convenio).
¿Dónde se pueden ejecutar los proyectos de Obras por Impuestos?
La focalización territorial del mecanismo está restringida por ley a municipios priorizados para el desarrollo territorial:
Municipios ZOMAC
Territorios delimitados por la Ley 1819 de 2016 que aplican como prioridad tanto para la Opción Fiducia como para la Opción Convenio.
Municipios PDET
Subregiones priorizadas en los acuerdos de paz. Aplican para ambas opciones cuando coinciden con la delimitación ZOMAC.
Departamentos Amazónicos
En la Opción Convenio (Art. 800-1 E.T.), se autoriza además la ejecución en departamentos de la Amazonía colombiana con población inferior a 85.000 habitantes al 31 de diciembre de 2022.
Comunidades Étnicas y Buenaventura
Para proyectos a ejecutarse en el Distrito Especial de Buenaventura o territorios étnicos, se requiere certificación favorable expedida por el Mecanismo Especial de Consulta (MEC).
Cobertura en la Modalidad Especial para la Reconstrucción (OxI-R - Decreto 1389 de 2026)
La normatividad habilita una cobertura territorial temporal y excepcional destinada exclusivamente a la atención de emergencias y desastres declarados (como los territorios cobijados por los Decretos 1261 y 1348 de 2026 tras eventos sísmicos u otras emergencias oficiales).
¿Qué empresas pueden participar en Obras por Impuestos?
Pueden participar las personas naturales o jurídicas obligadas a llevar contabilidad que revistan la calidad de contribuyentes del impuesto sobre la renta y complementarios. Los requisitos esenciales incluyen:
Ingresos Mínimos
Haber obtenido en el año gravable inmediatamente anterior ingresos brutos iguales o superiores a 33.610 Unidades de Valor Tributario (UVT).
Aprobación de Junta Directiva
Presentar el acta o certificación del órgano societario competente que autorice expresamente acogerse a este mecanismo de pago.
Tope Patrimonial (Opción Convenio)
El valor del proyecto no puede superar el 30% del patrimonio contable del contribuyente del año fiscal inmediatamente anterior, acreditado por contador público o revisor fiscal.
Empresas en Período Improductivo
Las empresas sin ingresos en el año anterior por estar en período improductivo pueden vincularse aportando certificación contable y una garantía bancaria por el valor del proyecto más un 20% adicional de respaldo.
Inversión Conjunta
La normatividad permite que dos o más empresas unan sus impuestos y presenten una solicitud o manifestación de interés conjunta para cofinanciar un mismo proyecto del Banco.
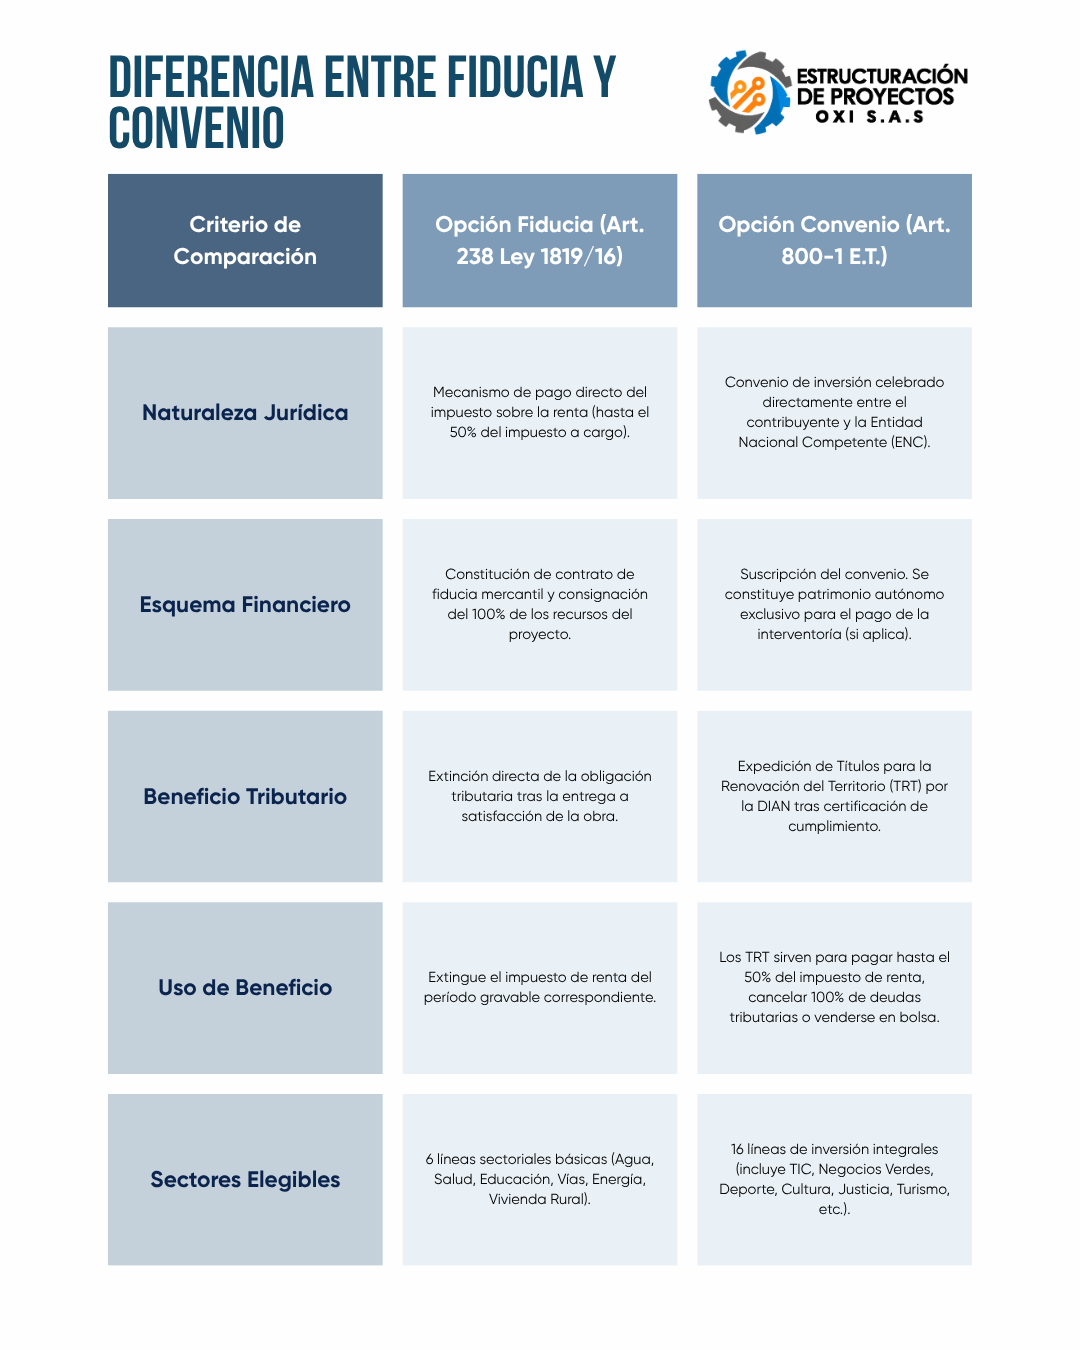
¿Cuál es la diferencia entre Fiducia y Convenio?
Las dos modalidades del mecanismo presentan diferencias sustanciales en su naturaleza jurídica, manejo financiero, alcance sectorial y beneficio tributario:
¡Haz clic en la imagen o en el botón para ver y descargar la tabla comparativa completa!
¿Cuál es el cupo CONFIS ordinario del año actual 2026?
El cupo CONFIS constituye el techo presupuestal autorizado anualmente por el Consejo Superior de Política Económica y Fiscal (CONFIS) para respaldar las aprobaciones de proyectos bajo el mecanismo de Obras por Impuestos.
Según lo dispuesto en el Manual Operativo (Versión 6.0), el monto exacto del cupo CONFIS ordinario es promulgado oficialmente mediante resolución expedida para cada vigencia. Cuando la suma del valor de los proyectos solicitados por las empresas supera dicho cupo, la ART aplica la Metodología para la Distribución del Cupo CONFIS (Anexo 2) con el fin de seleccionar las solicitudes prioritarias en función del índice de pobreza, avance PDET y viabilidad técnica.
Líneas de inversión del régimen ordinario
El portafolio de líneas de inversión elegibles varía según la opción seleccionada:
Sectores Autorizados en la Opción Fiducia :
- Agua Potable y Saneamiento Básico
- Salud Pública
- Educación Pública
- Infraestructura Vial
- Energía
- Vivienda de Interés Social y Prioritaria Rural
Sectores Autorizados en la Opción Convenio:
- Agua potable, saneamiento básico y alcantarillado
- Energía (convencional y no convencional)
- Salud pública
- Educación pública (incluye ICBF y formación para el trabajo)
- Infraestructura de transporte (vías primarias, secundarias y terciarias)
- Bienes públicos rurales e infraestructura productiva
- Infraestructura cultural
- Infraestructura deportiva
- Adaptación al cambio climático, gestión del riesgo y Pago por Servicios Ambientales (PSA)
- Tecnologías de la Información y las Comunicaciones (TIC)
- Seguridad alimentaria y nutrición
- Negocios verdes
- Infraestructura para el acceso a la justicia
- Infraestructura turística sostenible
- Vivienda de interés social rural
- Pasivos ambientales
¿Cómo presentar y ejecutar un proyecto?
La formulación, radicación y ejecución de proyectos bajo el régimen ordinario exige cumplir el siguiente procedimiento:
1. Formulación en MGA Web
El formulador (entidad pública o contribuyente) registra la iniciativa en la MGA Web en fase de Factibilidad o Prefactibilidad y adjunta los soportes requeridos.
2. Proceso de Viabilidad Sectorial y Registro
La ART revisa requisitos habilitantes en 3 días hábiles y transfiere el proyecto a la PIIP. La ENC evalúa y emite concepto favorable sectorial en 15 días hábiles. El DNP realiza el control posterior y registra el proyecto en el Banco en 10 días hábiles.
3. Convocatoria y Postulación de Empresas
Tras el cierre del Banco de Proyectos (fechas de corte: 15 de febrero / 1 de marzo y 1 de agosto), los contribuyentes radican sus solicitudes de vinculación o manifestaciones de interés.
4. Aprobación y Perfeccionamiento
La ART aprueba la vinculación mediante resolución. La empresa constituye la fiducia o convenio, contrata la gerencia e interventoría, constituye las pólizas de garantía e instala la valla publicitaria obligatoria.
5. Reporte Mensual, Entrega y Extinción/TRT
La gerencia reporta mensualmente avances físico-financieros en la PIIP durante los primeros 5 días hábiles de cada mes. Al terminar, entrega la obra a la ENC y a la entidad territorial para obtener el certificado de recibo a satisfacción y la posterior extinción tributaria o entrega de TRT por parte de la DIAN.
¿Qué debe comprobarse antes de radicar un proyecto en el régimen ordinario?
Antes de radicar un proyecto en la MGA Web, se debe realizar una verificación previa de los siguientes aspectos habilitantes:
☑ Focalización Geográfica: Verificar que el proyecto esté ubicado en municipio PDET, ZOMAC o departamento amazónico habilitado.
☑ Sector Elegible: Validar que corresponda a las líneas de inversión autorizadas en la normatividad.
☑ Cero Cofinanciación: Confirmar que el proyecto no posea otras fuentes de financiación públicas o privadas.
☑ Estudios Técnicos de Factibilidad: Aportar diseños de ingeniería, presupuestos, licencias y especificaciones técnicas de Fase III conforme al Anexo 1 del Manual Operativo.
☑ Matriz de Análisis de Riesgos: Diligenciar e incluir obligatoriamente el formato oficial del Anexo 8.
☑ Estructura de Costos Oficial: Estructurar el presupuesto con base en los modelos del Anexo 13 (Fiducia) o Anexo 23 (Convenio).
☑ Documentos del Contribuyente: Adjuntar carta de presentación firmada por el Representante Legal (Anexo 11/22), Acta de Junta Directiva (Anexo 12), declaración de renta anterior y certificación contable del límite del 30% del patrimonio (Anexo 9).
¿Qué es la modalidad de reconstrucción del Decreto 1389?
La modalidad de reconstrucción (regulada en el marco reglamentario a través de disposiciones como el Decreto 1389) es un esquema especial y prioritario habilitado para la atención inmediata de situaciones de emergencia, calamidad pública o desastres naturales formalmente decretados.
Esta figura permite flexibilizar y agilizar los trámites de formulación, viabilización y asignación de recursos de Obras por Impuestos para la pronta rehabilitación y reconstrucción de infraestructura pública esencial, vías, acueductos y centros de salud destruidos o afectados por eventos extraordinarios.
¿Quién ejecuta y supervisa los proyectos?
La estructura de gobierno y supervisión técnica del proyecto se compone de cuatro actores clave:
Ejecutor Privado
Empresa encargada de la construcción de la obra o suministro de bienes, seleccionada mediante licitación privada abierta conforme al derecho privado. Es responsable de constituir pólizas de estabilidad y calidad de obra con vigencia mínima de 4 años.
Gerencia del Proyecto
Ejecutada directamente por el contribuyente o contratada con terceros calificados. Administra la ejecución, realiza la gestión precontractual/contractual y reporta los avances en la PIIP los primeros 5 días hábiles de cada mes.
Interventoría Técnica Independiente
En Opción Fiducia la contrata la fiduciaria tras aprobación de términos por la ENC. En Opción Convenio la contrata directamente la ENC bajo la Ley 80 de 1993 mediante un patrimonio autónomo constituido por el contribuyente. Ejerce el seguimiento técnico, financiero y legal, y valida el reporte mensual en la PIIP.
Supervisor de la ENC
Funcionario designado por la Entidad Nacional Competente para supervisar el contrato de interventoría y expedir la certificación de recibo a satisfacción del proyecto.
Acompañamiento para estructurar la ruta
La estructuración técnica de proyectos de inversión en Fase III requiere rigor metodológico y conocimiento especializado. La Agencia de Renovación del Territorio (ART) brinda orientación y gestión institucional para articular las mesas técnicas entre los formuladores, las Entidades Nacionales Competentes (ENC) y el DNP.
Asimismo, las empresas financiadoras y entidades territoriales pueden apoyarse en el acompañamiento técnico de consultoras especializadas y aliados técnicos territoriales (como la Fundación Medical Duarte en el Catatumbo) para formular proyectos en MGA Web, elaborar estudios de factibilidad y gestionar la gerencia de proyectos hasta la obtención de los certificados de recibo a satisfacción.
Fuentes oficiales consultadas
La información contenida en esta guía técnica está estrictamente fundamentada en las siguientes fuentes oficiales del Estado colombiano:
- Manual Operativo de Obras por Impuestos (Versión 6.0 – Agosto 2026), elaborado por la Agencia de Renovación del Territorio (ART) y el Departamento Nacional de Planeación (DNP).
- Ley 1819 de 2016 (Artículo 238 – Marco de la Opción Fiducia). Estatuto Tributario de Colombia (Artículo 800-1, adicionado por el Artículo 79 de la Ley 2010 de 2019 – Marco de la Opción Convenio).
- Decreto 1625 de 2016, Único Reglamentario en Materia Tributaria (Título 5 y Título 6 de la Parte 6 del Libro 1).
- Plataforma Integrada de Inversión Pública (PIIP) y Metodología General Ajustada (MGA Web) del DNP.