Opción Fiducia y Opción Convenio en las Obras por Impuestos
Análisis comparativo entre esquemas ordinarios y las reglas especiales para la Reconstrucción (OxI-R).
Opción Fiducia y Opción Convenio en las Obras por Impuestos
El marco legal colombiano habilita dos rutas u opciones para que las empresas contribuyentes del impuesto sobre la renta canalicen sus obligaciones tributarias hacia la ejecución de proyectos de inversión social e infraestructura territorial:
Opción Fiducia
(Art. 238, Ley 1819 de 2016)
Permite a las personas jurídicas contribuyentes con ingresos brutos iguales o superiores a 33.610 UVT aportar hasta el 50% de su impuesto sobre la renta a cargo mediante la constitución de un patrimonio autónomo (fiducia mercantil), el cual administra directamente los recursos para ejecutar el proyecto en municipios PDET o ZOMAC.
Opción Convenio
(Art. 800-1, Estatuto Tributario)
Permite a personas naturales o jurídicas obligadas a llevar contabilidad (ingresos brutos ≥ 33.610 UVT) suscribir convenios directos con Entidades Nacionales Competentes (ENC). Al entregar la obra a satisfacción, la DIAN otorga Títulos para la Renovación del Territorio (TRT), los cuales sirven para pagar hasta el 50% del impuesto de renta, saldar el 100% de deudas tributarias vencidas de renta o negociarse libremente en el mercado de valores.
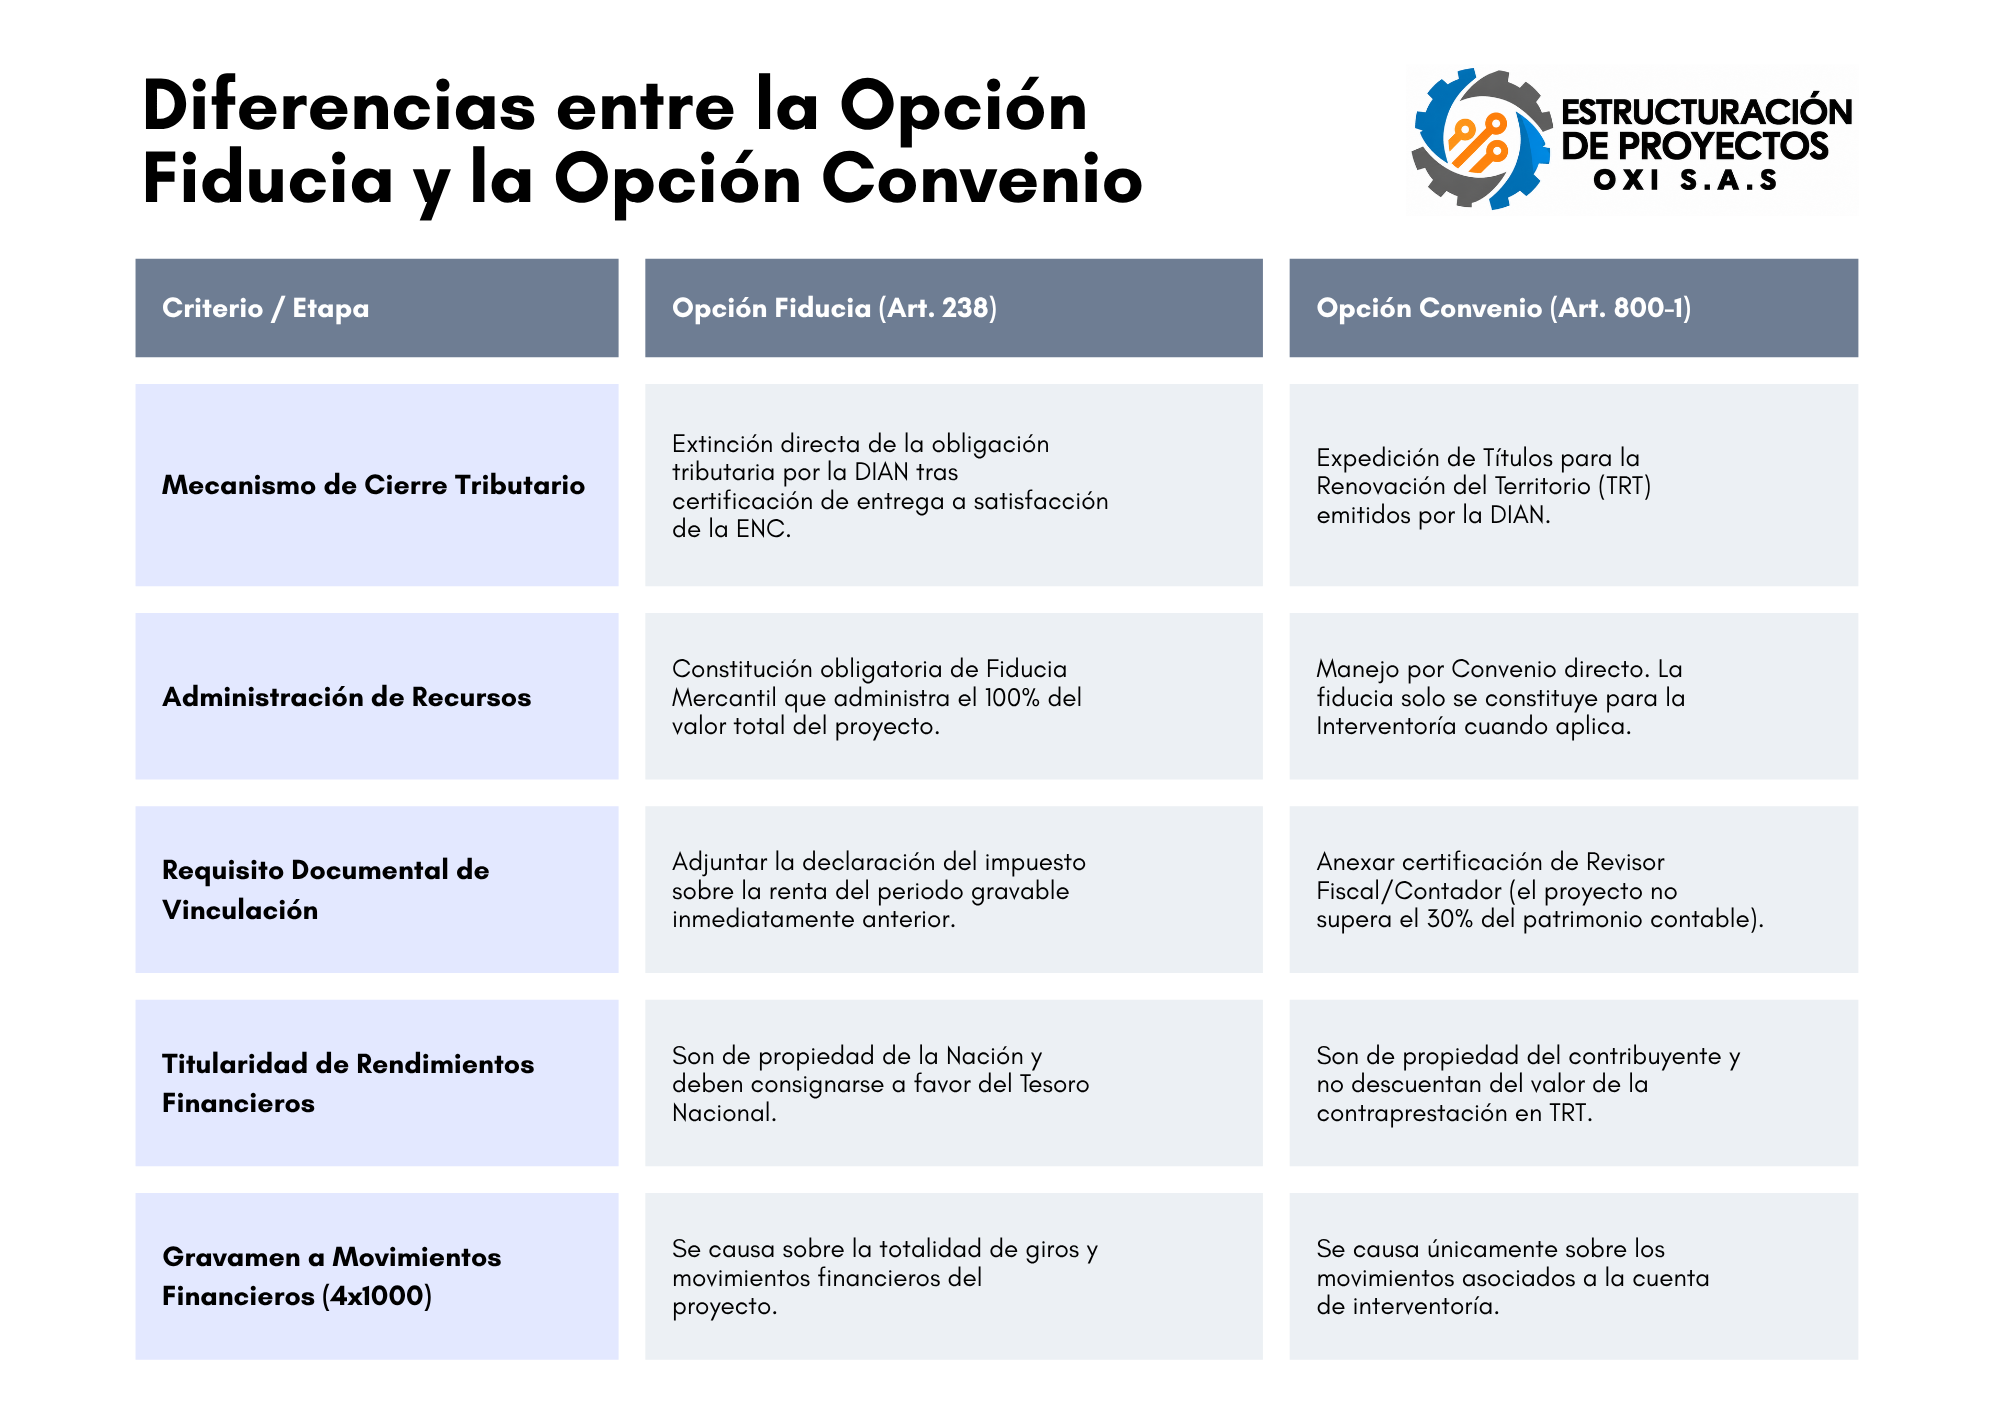
Diferencias clave entre la Opción Fiducia y la Opción Convenio
Aunque ambas opciones buscan transformar impuestos en obras públicas, sus procedimientos administrativos, tributarios y de administración de recursos son sustancialmente distintos:
¡Haz clic en la imagen o en el botón para ver y descargar la tabla comparativa completa!
¿Qué cambia con la reconstrucción 2026 (OxI-R) y la regla del 50%?
Bajo el Decreto Legislativo 1389 de 2026 y el Manual Operativo v7.0 de Obras por Impuestos para la Reconstrucción (OxI-R), se introducen modificaciones de alto impacto financiero y operativo:
Aportes Anticipados a la Fiducia (Opción Fiducia)
A diferencia del régimen ordinario, las empresas vinculadas bajo Opción Fiducia en OxI-R pueden realizar aportes anticipados a la fiduciaria con cargo al impuesto de renta del año gravable en curso, antes de presentar la declaración de renta definitiva.
Regla del 50% en el Aporte e Imputación
El monto del aporte anticipado no podrá superar el 50% del impuesto determinado en la declaración del año gravable inmediatamente anterior. Al liquidar la declaración del año en curso, el límite imputable es del 50% del impuesto a cargo de dicha declaración. Si el aporte supera ese tope, el saldo remanente se imputará en el año siguiente (sin exceder el 50% de ese segundo periodo).
Aportes Anticipados a la Fiducia (Opción Fiducia)
El Banco de Proyectos de Reconstrucción permanece abierto continuamente y permite postulaciones a lo largo del año mediante ventanas extraordinarias, superando los cierres anuales rígidos del régimen ordinario.
Restricciones de la modalidad especial de reconstrucción (OxI-R)
Para garantizar la transparencia, el interés público y la eficiencia de los recursos estatales, el Decreto 1389 de 2026 impone cuatro restricciones de obligatorio cumplimiento:
Prohibición sobre activos propios o particulares: El contribuyente en ningún caso podrá financiar la reconstrucción, rehabilitación, reposición o mejoramiento de activos de su propiedad o destinados predominantemente a su uso o beneficio particular.
No concurrencia de fuentes de financiación: Queda estrictamente prohibida la financiación duplicada. Cada proyecto registrado en OxI-R debe tener como fuente exclusiva el mecanismo de Obras por Impuestos, sin compartir costos ni superponerse con la Subcuenta Sismo de la UNGRD, Regalías o Presupuesto General de la Nación.
Acreditación técnica obligatoria del daño: No basta la declaración de emergencia; la infraestructura o servicio afectado debe figurar expresamente en el reporte de la UNGRD o contar con certificación motivada del Alcalde/Gobernador con diagnóstico de daños y nexo causal con el desastre.
Asunción de costos de estructuración bajo cuenta y riesgo: Los estudios y diseños financiados por la empresa se realizan bajo su cuenta y riesgo. En OxI-R, su reconocimiento presupuestal requiere aprobación técnica previa de la ENC y estudios de mercado del sector.